

Un doublement des investissements mondiaux dans les renouvelables depuis 5 ans
Au cours des 5 dernières années, la part des énergies non fossiles dans le mix énergétique primaire des régions « importatrices » d’énergie a augmenté « trois fois plus vite » que dans celles classées comme « exportatrices », selon DNV (+ 2,2 % en Chine, en Inde et en Europe contre + 0,7 % au Moyen-Orient, en Amérique du Nord et en Russie).
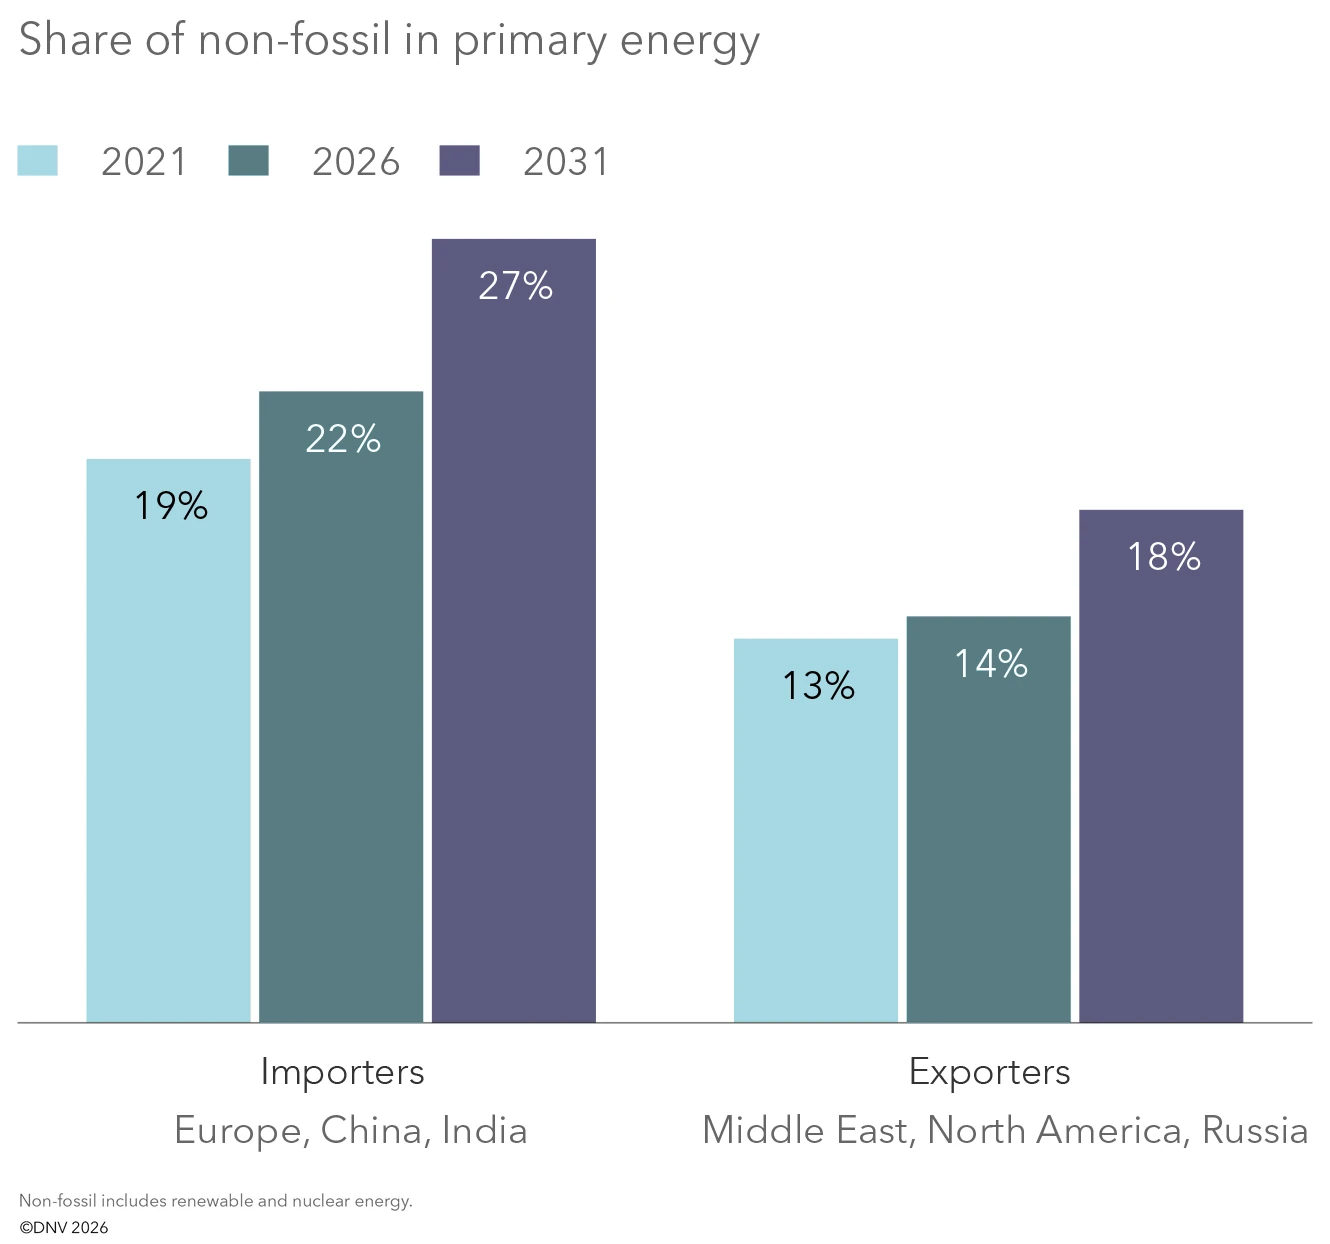
Et le blocage du détroit d’Ormuz et la flambée des prix des hydrocarbures associée « renforcent la détermination des gouvernements à réduire leur dépendance au pétrole et au gaz importés » et à diversifier leurs sources d’approvisionnement. Selon les estimations de DNV, les investissements mondiaux dans les énergies renouvelables ont déjà doublé entre 2021 (860 milliards de dollars) et 2026 (prévision de 1 770 milliards de dollars).
« La sécurité énergétique redessine la carte de la transition énergétique », estime Ditlev Engel, responsable de la division Energy Systems chez DNV. « Les régions importatrices accélèrent l’électrification, le déploiement des énergies renouvelables et le stockage afin de réduire leur exposition aux marchés des combustibles fossiles les plus instables. De leur côté, les pays exportateurs réagissent aux pénuries actuelles en augmentant leurs investissements et leur production. Il en résulte un fossé grandissant quant au rythme et à l’orientation de la transition », explique Ditlev Engel.
Une « baisse structurelle et durable » de la consommation de pétrole et de gaz
La guerre au Moyen-Orient « entraîne une destruction durable de la demande » mondiale d’hydrocarbures, souligne DNV. Et plus ce conflit durera, plus la destruction de la demande qui en résultera (tant pour le pétrole que pour le gaz), sera importante. En cas de poursuite du conflit jusqu’en 2030 et dans l’hypothèse de cours des hydrocarbures « modérément élevés », DNV estime que la demande mondiale de pétrole et de gaz serait inférieure de 4 à 6 % au niveau qu’elle atteindrait en l’absence du conflit. Et cette demande connaitrait une « baisse structurelle et durable », en restant inférieure de 2 à 5 % aux prévisions de référence de DNV d’ici à 2050.
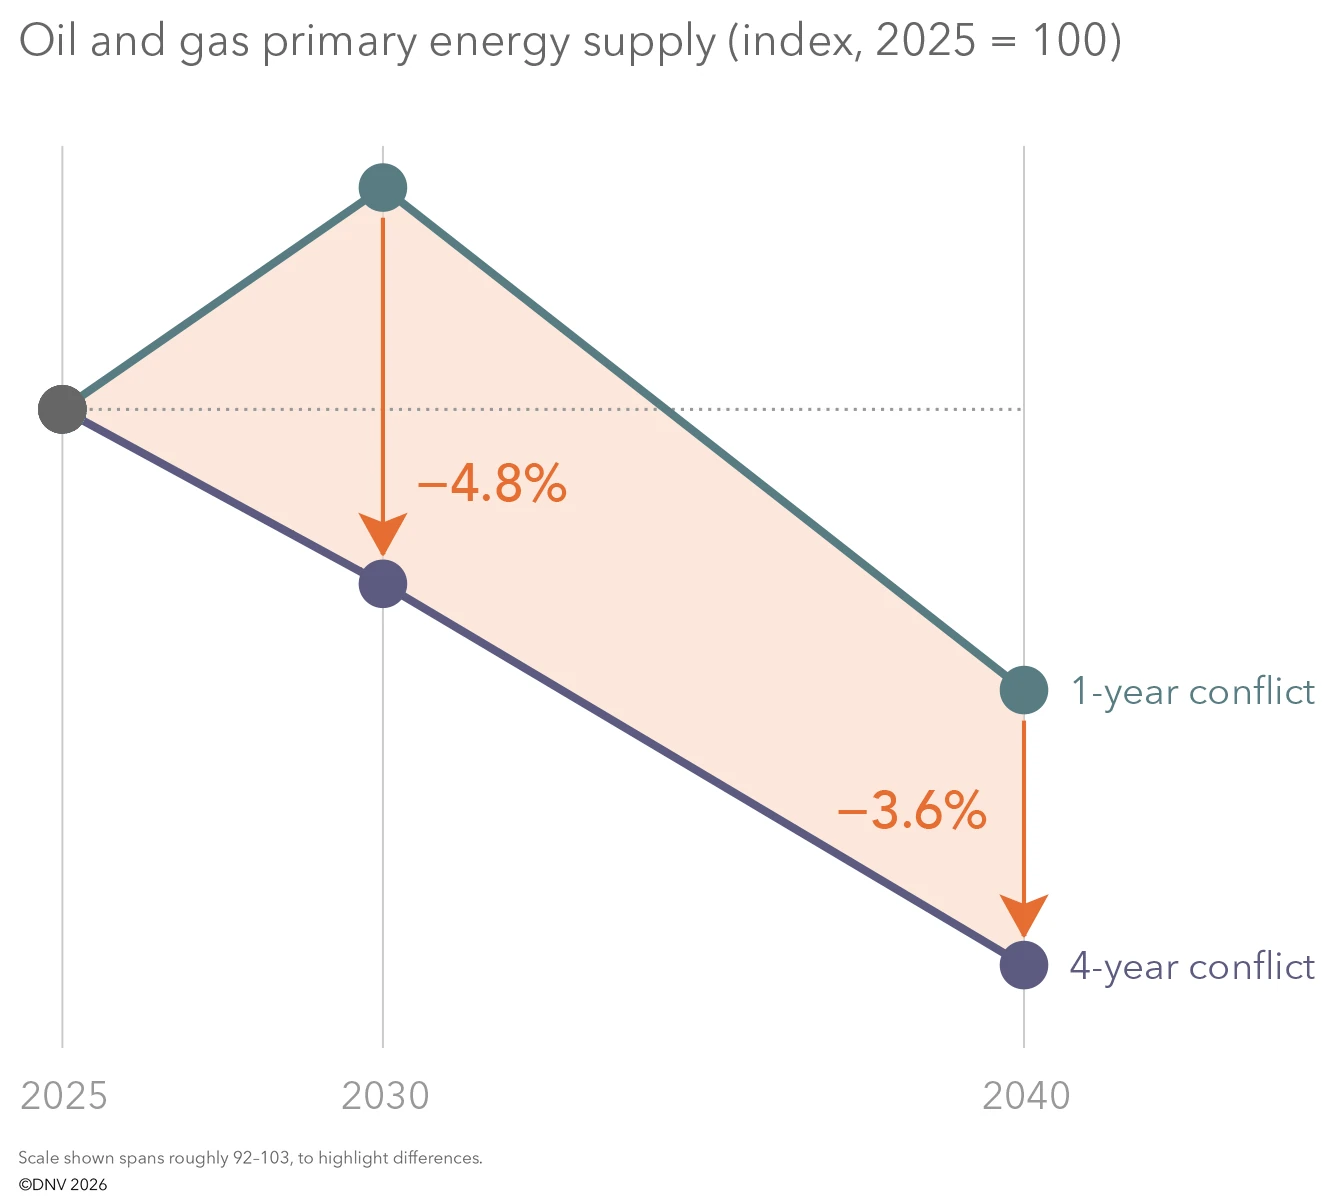
L’Energy Transition Outlook retient désormais comme prévision qu’environ 40 % de la production mondiale de pétrole proviendra encore du Moyen-Orient à l’horizon 2050, contre 50 % dans ses prévisions de l’année précédente.
Quelle électrification dans les deux décennies à venir ?
Face au besoin des pays importateurs d’énergie de réduire leur dépendance, le rythme d’électrification devrait plus que doubler d’ici à 2045 par rapport aux 20 dernières années. Selon les prévisions de DNV, la part de l’électricité dans la consommation finale d’énergie pourrait atteindre 33 % au niveau mondial en 2045, contre 21 % à l’heure actuelle (et 16 % en 2005). La Chine fait encore figure de porte-étendard de ce mouvement, puisque la part de l’électricité pourrait y dépasser 50 % d’ici 2060 (contre 27 % aujourd’hui), estime DNV.
Parmi les secteurs portant cette hausse de la demande d’électricité figure sans surprise l’intelligence artificielle : DNV prévoit un quasi-triplement en cinq ans de la consommation mondiale d’électricité des centres de données, « passant d’environ 400 TWh en 2025 à 1 100 TWh en 2030 » avant d’atteindre près de 2 000 TWh à l’horizon 2035 (l’IA dépassant les charges de travail conventionnelles des centres de données en 2031 selon DNV).
« Toutefois, les centres de données contribueront moins à la croissance de la demande mondiale d’électricité d’ici à 2040 que la recharge des véhicules électriques ou la climatisation des locaux » : DNV prévoit notamment que la part de marché des véhicules électriques dans le monde dépassera les 50 % « d’ici le milieu des années 2030 », sous l’impulsion des marchés chinois et européens.
Le solaire pourrait devenir la première source d’électricité en 2031
Côté production, DNV souligne que les énergies renouvelables ont, toutes filières cumulées, pour la première fois généré plus d’électricité que le charbon (de loin la première source d’électricité) en 2025. D’ici à 2033, la production électrique d’origine solaire et éolienne pourrait dépasser au niveau mondial celle issue de toutes les centrales thermiques fossiles, selon ses prévisions. Et à l’horizon 2060, les filières solaire (devenue la première source d’électricité en 2031) et éolienne pourraient respectivement compter pour 46 % et 31 % de la production mondiale d’électricité dans ce scénario.
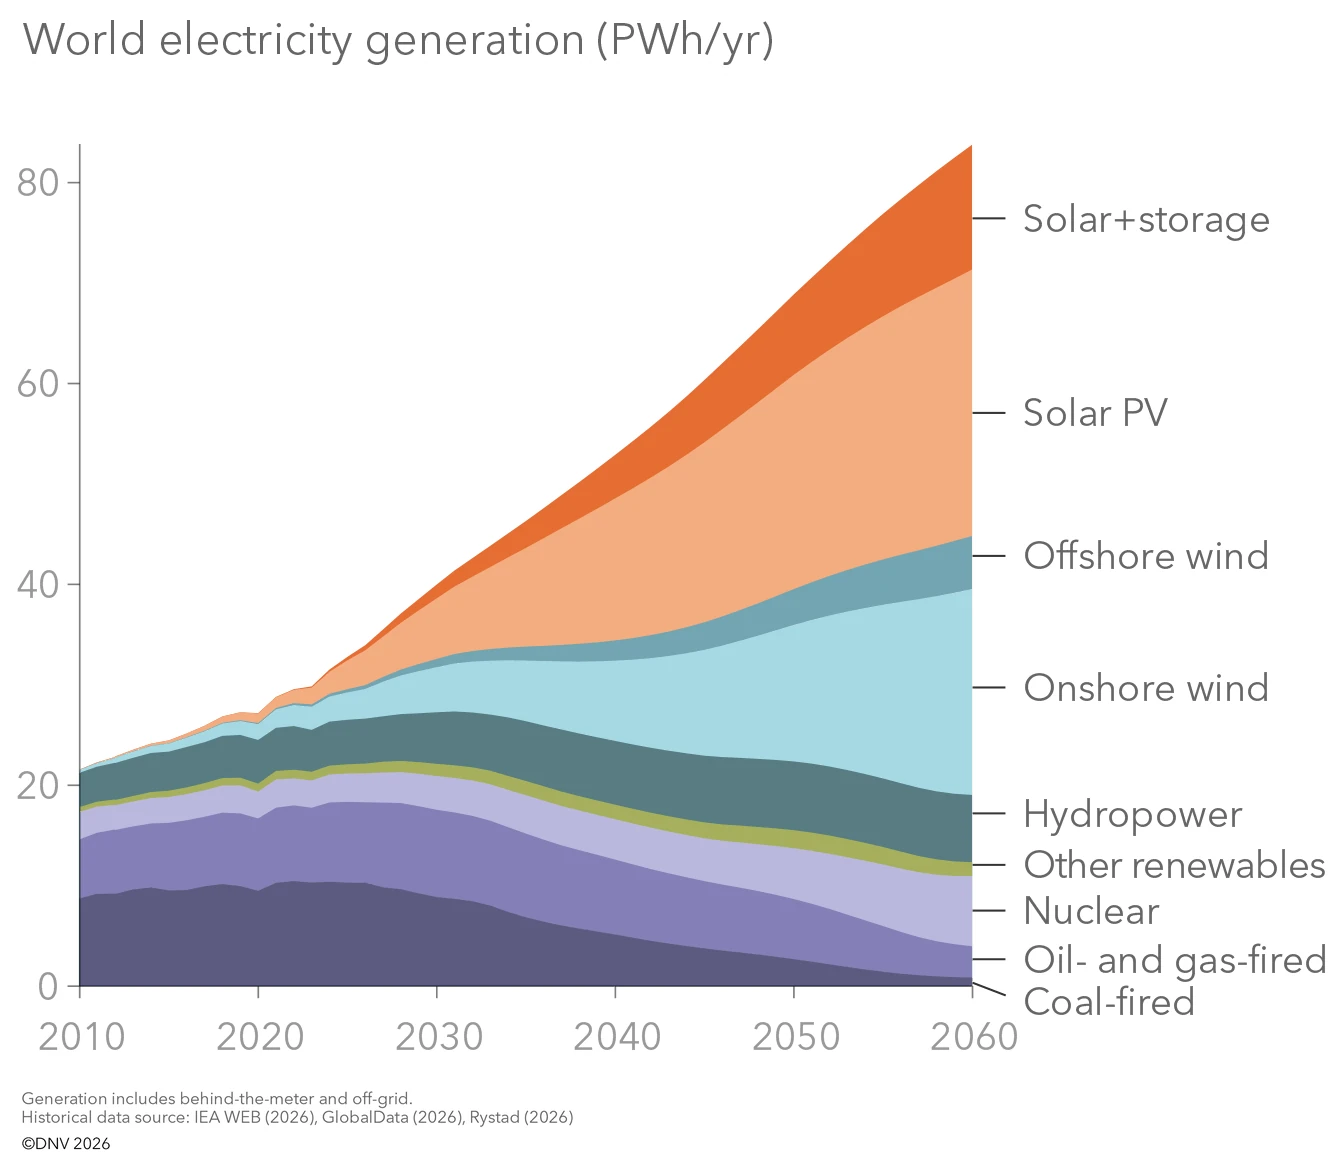
DNV prévoit par ailleurs que le nucléaire « maintiendra sa part actuelle dans la production mondiale d’électricité à mesure que l’électrification s’accélérera » : la capacité nucléaire installée devrait augmenter de 30 % au cours de la prochaine décennie et de 170 % d’ici 2060, « malgré des coûts élevés et des risques liés à la chaîne d’approvisionnement ».
Par ailleurs, un écart pourrait « se creuser entre les technologies matures compétitives et les technologies émergentes, dont le développement dépend d’un soutien politique de plus en plus limité ». Ainsi, son rapport envisage une accélération du déploiement des capacités solaires, éoliennes et des batteries grâce aux baisses de coûts de ces filières, tandis que « les technologies émergentes, plus onéreuses, perdent du terrain » (DNV a revu à la baisse ses prévisions de développement concernant l’hydrogène et la capture-stockage de CO2 d’ici à 2060, tout en prévoyant encore « une croissance rapide », compte tenu du « niveau de départ modeste » de ces filières).
Quid des émissions de CO2 ?
Selon les prévisions de DNV, les émissions de CO2 liées à l’énergie et aux procédés industriels pourraient diminuer de 44 % d’ici à 2050, « passant de 39 Gt aujourd’hui à 22 Gt » au milieu du XXIe siècle. Les émissions du secteur électrique pourraient en particulier chuter de 60 % sur la période.
Dans ce scénario, le monde ne serait toutefois « même pas à mi-chemin de la neutralité carbone », dont l’atteinte pourrait être « repoussée aux années 2090 », selon DNV. Tout en soulignant que « cette échéance reste très incertaine, car elle repose sur des technologies telles que le captage direct dans l’air (DAC) — qui n’ont pas encore été déployées à grande échelle — ainsi que sur l’évolution incertaine de l’utilisation des sols ».
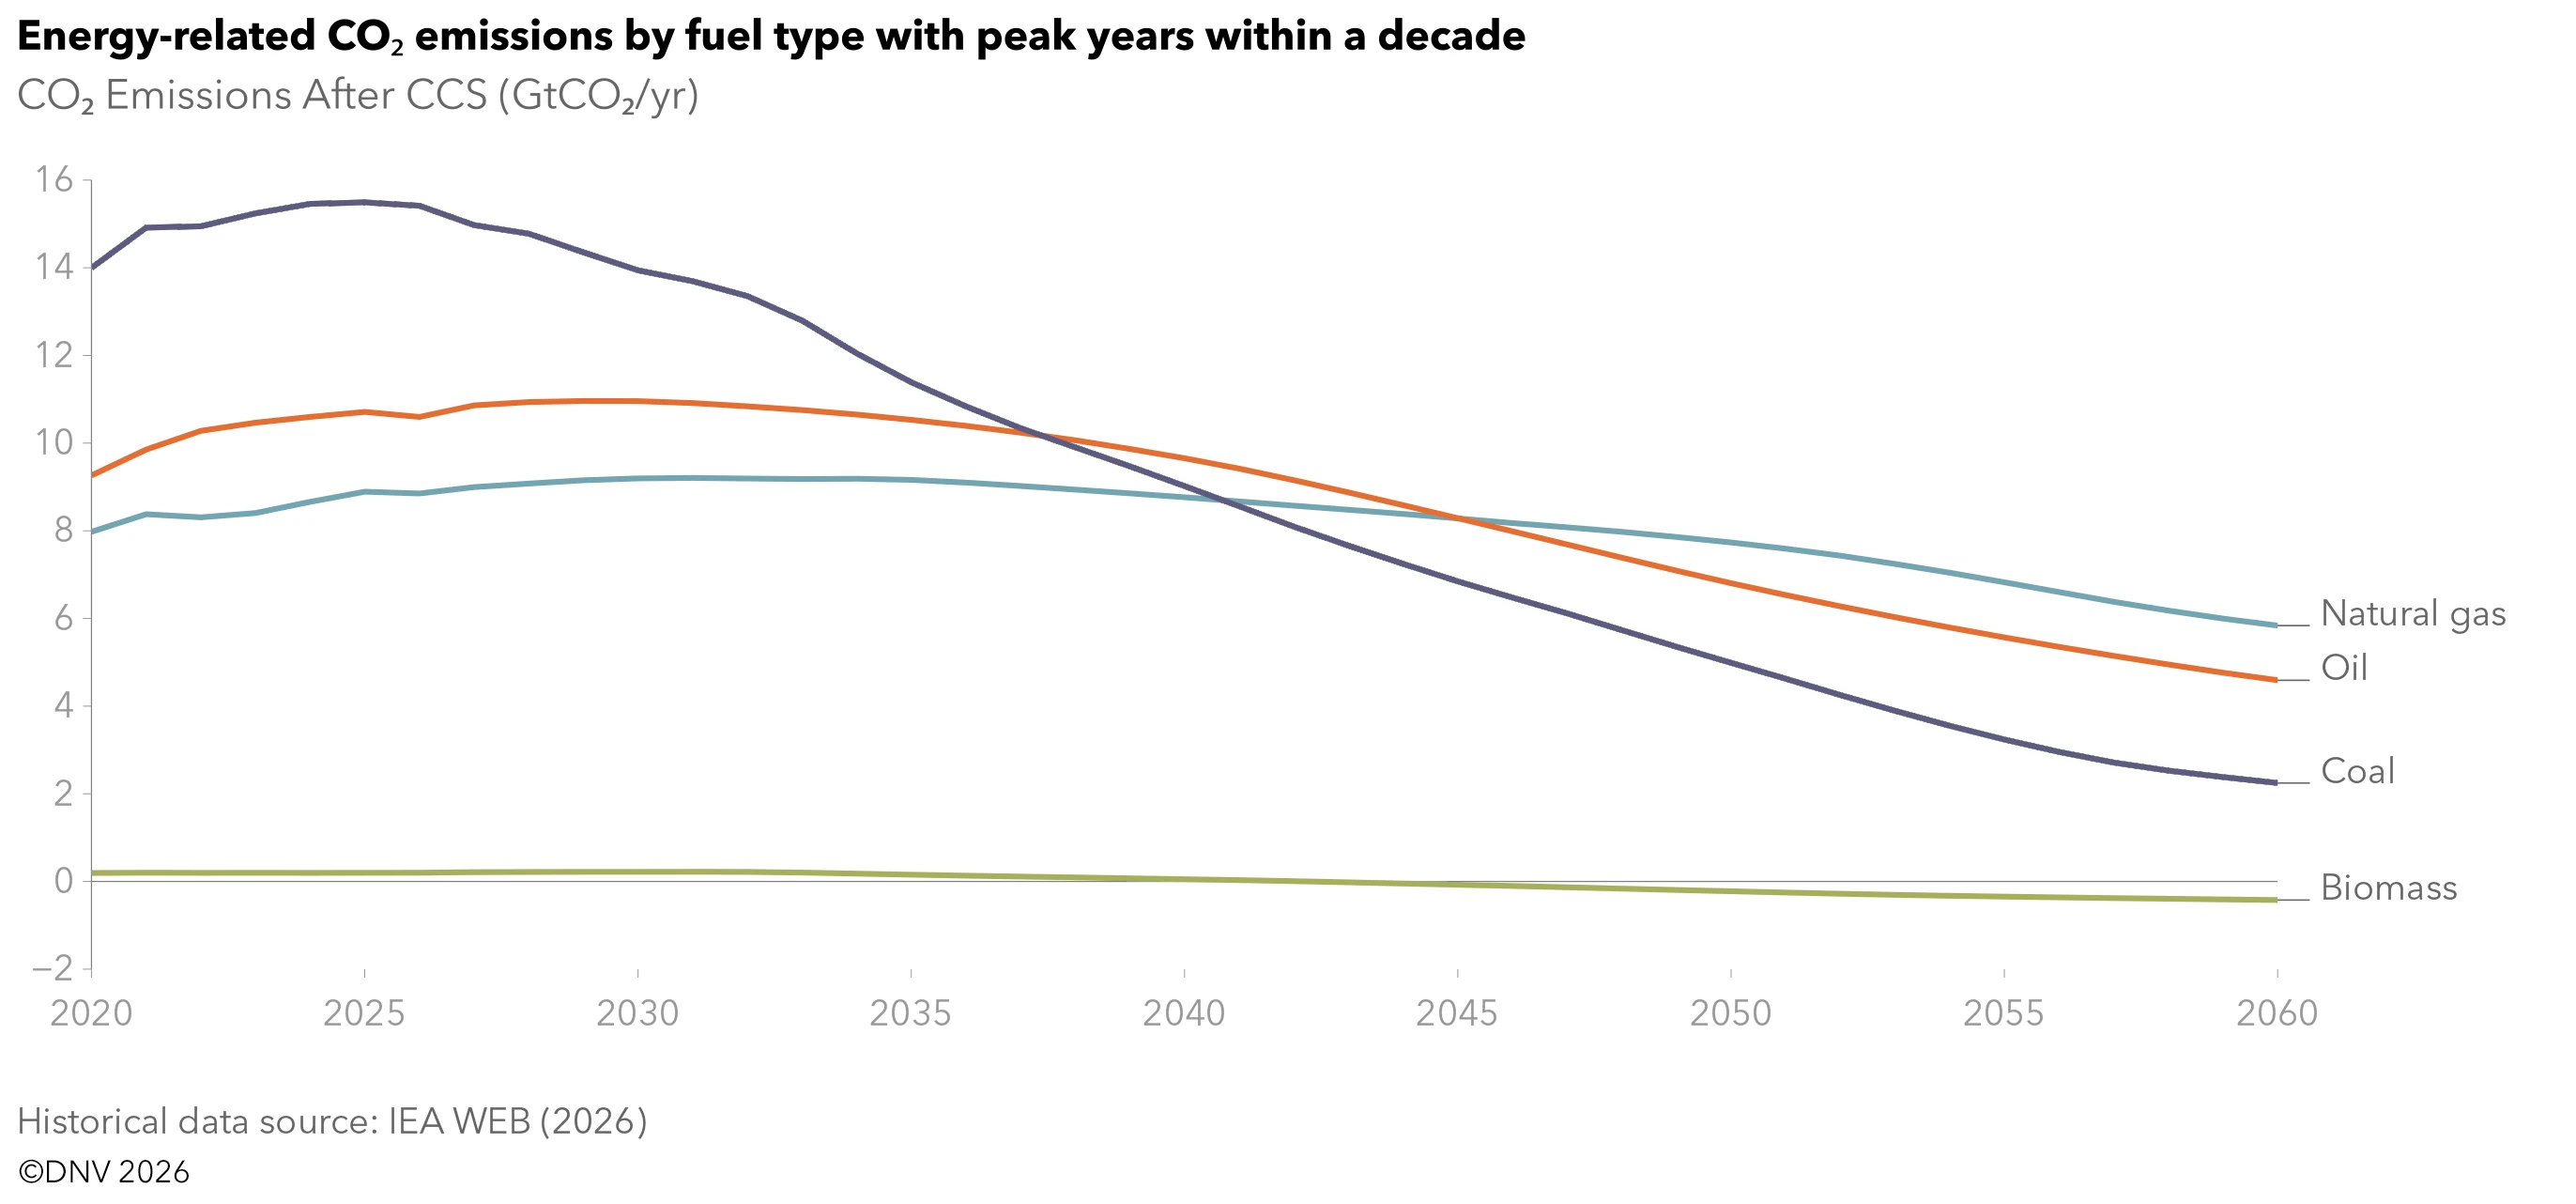
DNV appelle à nouveau à revoir à la hausse les ambitions climatiques : si « limiter le réchauffement planétaire à 1,5 °C est désormais pratiquement hors de portée », l’objectif de maintenir le réchauffement « bien en dessous de 2 °C reste réalisable, mais nécessite des engagements plus fermes ».