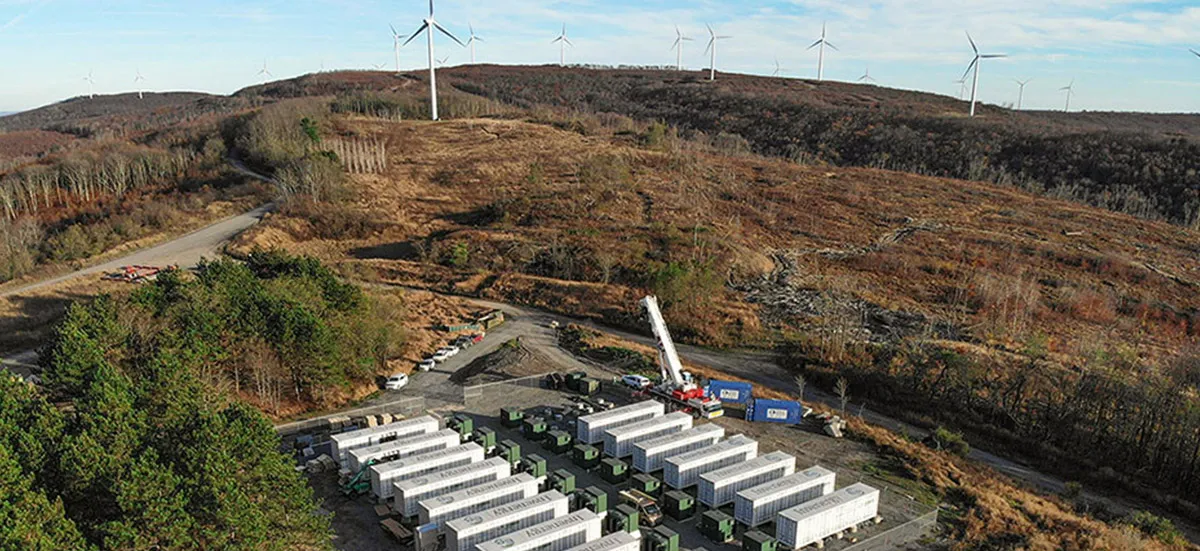
Depuis son retour au pouvoir, Donald Trump a recentré la politique énergétique américaine sur les énergies fossiles tout en durcissant les conditions de développement de l’éolien et du solaire. Les batteries destinées au stockage d’énergie font pourtant exception. Le stockage reste en effet éligible au crédit d’impôt fédéral à l’investissement pour les projets dont la construction débute avant fin 2035, à taux plein jusqu’en 2033 puis dégressif. Pour l’éolien et le solaire, la fenêtre s’est au contraire refermée. Sauf début de construction avant le 4 juillet 2026, les projets doivent être mis en service d’ici fin 2027 pour en bénéficier(1). Les États-Unis avaient dépassé 40 GW de batteries utility-scale opérationnelles au troisième trimestre 2025(2), et 45 GW de nouvelles capacités sont prévues pour 2026 et 2027(1). De l’autre côté de l’Atlantique, ce boom pourrait surprendre. Il l’est beaucoup moins lorsqu’on regarde les nouveaux besoins auxquels les batteries répondent désormais aux États-Unis.
Quand la transition énergétique américaine cesse d’avoir besoin du climat
En 2017, l’Energy Storage Association américaine estimait que l’électrification des transports serait probablement la principale source de nouvelle demande d’électricité(3). Mais les centres de données pourraient représenter près de 12 % de la consommation électrique américaine d’ici 2030(4). Ce boom de l’intelligence artificielle (IA) accroît la demande d’électricité disponible immédiatement, au bon endroit et au bon moment. Dans un contexte où la capacité à mettre rapidement de nouveaux mégawatts à disposition devient aussi stratégique que la puissance informatique elle-même, l’industrie américaine des batteries se transforme. Ford, LG Energy Solution et SK On ont ainsi réorienté une partie de leurs capacités de production, initialement destinées à l’automobile, vers le stockage stationnaire pour répondre à la croissance des besoins du réseau et des centres de données(1).
Le contraste entre la Californie et le Texas montre à quel point cette évolution dépasse désormais la seule politique climatique. La Californie a organisé le développement du stockage à travers des obligations d’achat, un objectif de 60 % d’électricité renouvelable en 2030, une trajectoire vers une électricité décarbonée en 2045 et un marché du carbone(5)(6). Le Texas ne dispose ni de mandat de stockage, ni d’objectif climatique comparable. Pourtant, les batteries y connaissent un essor tout aussi spectaculaire(6)(7).
Capacité de stockage par batteries des 5 premiers États américains, en MW
Connaissance des Énergies | Source : EIA Form 860, via Texas 2036, « The Rapid Rise of Battery Energy Storage in Texas », août 2026
La raison est économique. L’essentiel du marché texan fonctionne selon un modèle dit « energy-only ». Contrairement aux régions américaines dotées d’un marché de capacité, les producteurs d’électricité dans cet État ne sont pas rémunérés pour maintenir des capacités disponibles pour les années à venir. Une grande partie du signal économique passe donc par la rencontre entre l’offre et la demande d’électricité. Les batteries peuvent exploiter cette architecture en se rechargeant pendant les périodes bon marché, puis en revendant l’électricité quelques heures plus tard, tout en percevant des revenus supplémentaires pour certains services rendus à l’équilibre du réseau. Le processus d’interconnexion du marché texan est également plus rapide, prenant environ 3 ans et demi, contre près de 6 ans dans d’autres juridictions américaines(6).
Le Texas montre ainsi que les batteries n’ont plus besoin d’être justifiées uniquement par le climat pour trouver un marché. Elles répondent désormais à des besoins de flexibilité et de fiabilité de l’électricité qui deviennent plus pressants à mesure que la consommation augmente. Une technologie présentée hier comme un outil de la transition énergétique devient progressivement une infrastructure nécessaire au fonctionnement de l’économie électrique américaine.
Une technologie stratégique sous dépendance chinoise
À mesure que Washington considère les batteries comme stratégiques pour assurer la fiabilité du réseau et alimenter la course à l’IA, sa dépendance à la chaîne de valeur chinoise devient inacceptable. À titre d’exemple, en 2025, la Chine représentait encore plus de 80 % de la production mondiale de cellules de batteries(8). Washington ne peut cependant pas rompre brutalement ses approvisionnements sans faire grimper le coût des batteries au moment même où le réseau en réclame davantage.
La stratégie du rééquilibrage industriel progressif est donc privilégiée. Le ralentissement du marché américain des véhicules électriques a libéré des capacités que certains fabricants réorientent vers le stockage stationnaire. LG Energy Solution a ainsi commencé en 2025 à produire localement des cellules LFP pour le stockage en Amérique du Nord(9) et prévoit plus de 50 GWh de capacités de production « ESS » (Energy Storage System) dans la région d’ici à la fin de 2026(10). Le boom du stockage commence donc à faire émerger une base industrielle spécifiquement orientée vers le réseau.
Le contraste avec l’Europe est instructif. En 2025, l’Europe disposait d’environ 252 GWh par an de capacité nominale de production de cellules, mais près de 92 % de cette capacité était dédiée aux véhicules électriques. En aval, moins de 20 % des usines européennes d’assemblage de modules et de packs servaient le stockage stationnaire(11). Dans le même temps, la demande changeait rapidement : l’UE a installé 27,1 GWh de nouvelles capacités de stockage par batteries en 2025, soit 45 % de plus qu’en 2024, dont 55 % dans des installations à grande échelle(11).
L’Europe développe donc rapidement son marché du stockage sans avoir encore réorienté son appareil industriel au même rythme. Et rien ne garantit que ce décalage soit rapidement comblé. Le pipeline européen de capacités de production de cellules a baissé de 29 % entre janvier 2025 et mai 2026. Pour les capacités portées par des producteurs européens, le recul est de 44 %(12). Autrement dit, au moment où le stockage prend une importance stratégique croissante, le socle industriel européen, censé permettre de produire davantage de batteries localement, se fragilise. Ce recul ne tient pas spécifiquement au stockage stationnaire, mais reflète une fragilisation plus générale de l’industrie européenne des cellules, encore largement tournée vers l’automobile, confrontée aux difficultés de financement, au coût et à la complexité de la montée en cadence des usines, ainsi qu’à la concurrence de fabricants asiatiques déjà industrialisés à grande échelle(12).
Bruxelles durcit néanmoins sa politique industrielle. L’Industrial Accelerator Act introduirait progressivement des critères d’origine européenne dans certains soutiens publics au stockage, du BMS aux cellules(13). La Commission a par ailleurs ouvert en juillet 2026 un appel à projets doté de 1,5 milliard d’euros au titre de la Battery Booster Facility. Ces prêts à taux zéro doivent épauler les producteurs de cellules installés en Europe dans la phase délicate de leur montée en cadence, et les premiers versements devraient intervenir avant la fin de 2026(14)(15).
Ces mesures peuvent sembler modestes face à l’ampleur du défi. Mais comparer directement Bruxelles à Washington serait trompeur, car l’UE ne dispose pas des mêmes moyens d’action. Là où les États-Unis peuvent mobiliser directement la fiscalité fédérale pour réduire le coût de production domestique de cellules et de modules(16), Bruxelles doit conjuguer le soutien à l’offre et la création de débouchés, en jouant à la fois sur la commande publique, les enchères, les aides conditionnées et les critères de contenu européen(13)(14).
Une même difficulté demeure pourtant des deux côtés de l’Atlantique. La politique industrielle ne peut produire ses effets plus vite que les capacités qu’elle cherche à faire émerger. En Europe, la préférence pour le « Made in Europe » restera limitée tant que l’offre locale ne suivra pas. Aux États-Unis, les crédits à la production et les restrictions visant les chaînes chinoises ne suffisent pas encore à remettre en cause la domination de la Chine sur une grande partie de la chaîne de valeur du lithium-ion(8).
Changer la chimie ne suffit pas à changer la dépendance
Plutôt que de reconstruire à l’identique une chaîne déjà dominée par Pékin, Washington envisage aussi de rebattre les cartes en changeant de technologie avec le sodium-ion. Sur ce terrain, les États-Unis disposent d’un avantage rare. Ils ont produit environ 12 millions de tonnes de carbonate de sodium en 2025, soit près de 17 % de la production mondiale, ce qui les place au deuxième rang derrière la Chine. Le Wyoming abrite en outre le plus grand gisement de trona au monde, à partir duquel est produit le carbonate de sodium(17).
Mais disposer de sodium ne suffit pas à maîtriser la chaîne de valeur. Encore faut-il produire les matériaux actifs, puis les cellules, et c’est précisément sur ces maillons que la Chine conserve une avance considérable. L’AIE souligne notamment la forte concentration chinoise de la production de hard carbon, le matériau actif utilisé dans les anodes sodium-ion(18). Plusieurs industriels américains ont ainsi créé en 2026 l’American Battery Leadership Coalition pour favoriser l’émergence d’une filière nationale(19), tandis que General Motors et Peak Energy développent des cellules sodium-ion destinées au stockage stationnaire aux États-Unis(20).
Cette course est toutefois déjà engagée de l’autre côté du Pacifique. CATL et d’autres industriels chinois industrialisent le sodium-ion en s’appuyant sur un écosystème batterie mature et une solide expérience de la production de masse(21). Selon l’AIE, plus de 95 % des capacités mondiales de fabrication de cellules sodium-ion existantes et annoncées à l’horizon 2030 se situent en Chine(21). Le sodium-ion peut donc réduire la dépendance américaine au lithium et à certaines matières premières critiques sans, à lui seul, réduire la dépendance industrielle à la Chine. L’enjeu pour Washington est désormais de convertir son avantage en ressources en capacité industrielle avant que l’écart ne se creuse davantage.
Pour l’Europe, l’intérêt du sodium-ion réside moins dans un avantage géologique que dans une chaîne amont potentiellement plus facile à diversifier que celle du lithium-ion. Ses atouts sont d’ailleurs industriels plutôt que miniers, notamment dans la production chimique de carbonate de sodium et de soude caustique. Son principal retard se situe plus loin dans la chaîne, dans les matériaux actifs et la fabrication des cellules, aujourd’hui largement dominés par la Chine(18).
Le sodium-ion est ainsi moins une promesse automatique de souveraineté qu’un test. Américains et Européens sauront-ils industrialiser assez vite une technologie encore émergente ? Les deux rives de l’Atlantique n’abordent pas ce test avec la même ambition. Aux États-Unis, le sodium-ion commence à devenir un pari industriel explicite pour le stockage stationnaire, alors que l’Europe le traite encore surtout comme une option technologique à soutenir et à explorer.
Conclusion
Reste une question, plus large, pour nous autres Européens. Que veut encore maîtriser l’Europe dans une industrie dont la Chine possède déjà l’essentiel de l’avance ?
À l’horizon 2030, chercher à reproduire l’ensemble de la chaîne à l’échelle chinoise paraît peu réaliste. Fermer le marché ne le serait pas davantage. En 2025, les packs de batteries étaient 35 % moins chers en Chine qu’en Europe, un écart qui n’a cessé de se creuser depuis 2022(8). Renchérir brutalement les importations au moment où les réseaux européens ont besoin de davantage de stockage aurait un coût immédiat. Mais une dépendance presque totale pour les cellules, les matériaux actifs ou les systèmes qui pilotent les batteries exposerait aussi l’Europe à un risque stratégique croissant.
L’Europe n’a donc pas besoin de tout produire. Elle doit décider ce qu’elle ne peut se permettre de ne plus savoir produire.
Deux critères peuvent au moins éclairer ce choix. Le premier est la sécurité. Dans les systèmes de stockage, les onduleurs et systèmes de conversion de puissance, comme les logiciels de pilotage, restent souvent accessibles à distance. Leur maîtrise relève donc autant de la cybersécurité que de la politique industrielle. L’Union européenne a d’ailleurs décidé en 2026 d’exclure progressivement de ses financements, y compris ceux de la Banque européenne d’investissement, les projets équipés d’onduleurs provenant de pays jugés à haut risque, dont la Chine(22). Le second critère est l’adéquation aux besoins. Le LFP représentait plus de 90 % des installations mondiales de stockage stationnaire par batteries en 2025(8), alors qu’environ 70 % des capacités européennes de production de cellules reposaient encore sur des chimies à base de nickel(11). Produire davantage de cellules adaptées aux besoins du réseau serait déjà un premier pas.
Pour conserver et développer ces maillons, l’Europe peut s’appuyer en partie sur les investissements étrangers, à condition qu’ils s’accompagnent de véritables transferts de compétences. Une usine peut en effet produire des cellules sur le sol européen sans que l’ingénierie, les logiciels ou la propriété intellectuelle y soient maîtrisés.
Mais préserver quelques maillons ne suffira pas. Encore faut-il que le marché européen leur offre des débouchés prévisibles. L’Europe dispose déjà des principaux mécanismes de rémunération du stockage, mais leur accès reste inégal. Le Texas montre ce qui devient possible lorsque les batteries se raccordent vite et peuvent capter pleinement la valeur de la flexibilité qu’elles apportent au réseau(6).
Soutenir l’offre sans rendre la demande prévisible, c’est risquer de construire des usines sans marché. Ouvrir un immense marché sans politique industrielle, c’est risquer de bâtir la prospérité des fournisseurs étrangers. Toute la difficulté est là. Faire émerger une industrie sans ralentir le déploiement, ouvrir le marché sans abandonner les capacités jugées stratégiques. C’est dans cet équilibre, plus que dans la quête illusoire d’une autonomie totale, que se jouera une part de la souveraineté énergétique européenne.
Sources / Notes
- World Resources Institute, Lori Bird, Ian Goldsmith, Andrew Light et Katrina McLaughlin, Despite Unprecedented Challenges, Clean Energy Is Still Growing in the US. The Future Is More Uncertain, mise à jour du 8 avril 2026 ;
- American Clean Power Association, Clean Power Quarterly 2025 Q3, 2025 ;
- Canary Media, Julian Spector, The grid storage industry set a wild goal for 2025 — and then crushed it, 4 décembre 2025 ;
- Lawrence Berkeley National Laboratory, Sarah J. Smith et al., United States Data Center Energy Usage Report : 2025 Update, juin 2026. Scénario central : 11,8 % de l’électricité américaine en 2030, fourchette : 9,5-15,3 % ;
- California Public Utilities Commission, 60% RPS Procurement Rules ;
- Resources for the Future, Molly Robertson, Omid Mirzapour et Karen Palmer, Charging Up : The State of Utility-Scale Electricity Storage in the United States, 18 avril 2025 ;
- Texas 2036, Alex Rose Montgomery, The Rapid Rise of Battery Energy Storage in Texas, 19 août 2026 ;
- International Energy Agency, Global EV Outlook 2026 — Electric vehicle batteries, 2026 ;
- LG Energy Solution, LG Energy Solution Releases 2025 Financial Results, 29 janvier 2026 ;
- LG Energy Solution, LG Energy Solution Releases 2026 First-Quarter Financial Results, 30 avril 2026 ;
- SolarPower Europe, EU Battery Storage Market Review 2025, janvier 2026 ;
- Benchmark Mineral Intelligence, Anya Sidhu, Morrow files for bankruptcy as European-owned cell capacity continues to fall, 7 mai 2026 ;
- Commission européenne, Proposal for an Industrial Accelerator Act, COM(2026) 100 final, 4 mars 2026 ;
- Commission européenne, Battery Booster Facility : Call for Proposals, 28 juillet 2026 ;
- Commission européenne, Revenue ceilings — EU budget 2021-2027 ;
- U.S. Treasury / Internal Revenue Service, règlement final relatif au Section 45X Advanced Manufacturing Production Credit, 2024. 35 $/kWh par cellule et 10 $/kWh par module utilisant des cellules, sous réserve des conditions du dispositif ;
- U.S. Geological Survey, Mineral Commodity Summaries 2026 — Soda Ash, février 2026. Production américaine estimée à 12 Mt en 2025, production mondiale à environ 71 Mt et gisement de trona du Green River Basin au Wyoming ;
- International Energy Agency, Beyond NMC batteries : Supply chain issues for emerging battery technologies, dans Global Critical Minerals Outlook 2025. Analyse de la chaîne sodium-ion : atouts amont américains et européens, mais domination chinoise sur cellules, cathodes et anodes en hard carbon ;
- American Battery Leadership Coalition, Sodium-ion is America’s opportunity for energy leadership, 2026. Présentation de la coalition créée en 2026 ;
- General Motors, Kurt Kelty, Why sodium-ion batteries will reshape grid-scale energy storage, 9 juin 2026 ;
- International Energy Agency, Sodium-ion battery momentum grows, but challenges remain, 17 février 2026 ;
- Tristan Rayner, « EU funding ban on high-risk inverters, including Chinese suppliers, extends to BESS », pv magazine International, 4 mai 2026.