25 %
du transport maritime mondial de pétrole transite par ce détroit
~20 Mb/j
de pétrole brut et produits pétroliers en transit en 2025
20 %
du GNL mondial circule par ce détroit
55 km
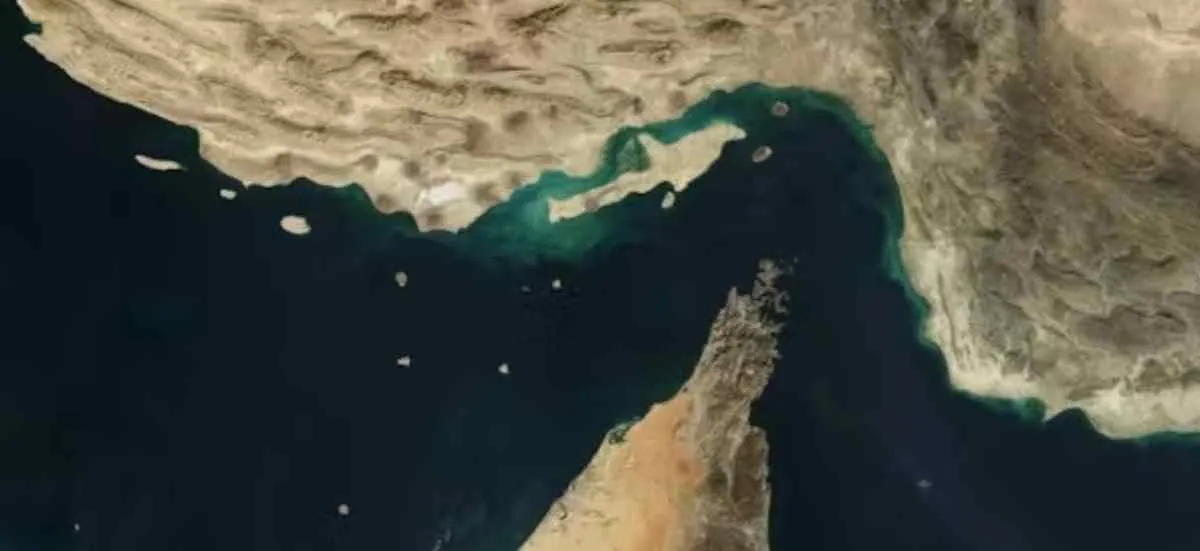
de largeur minimale, entre la péninsule arabique et l'Iran
Transit du pétrole
En 2025, près de 15 millions de barils par jour (Mb/j) de pétrole brut et 5 Mb/j supplémentaires de produits pétroliers ont en moyenne transité via le détroit d'Ormuz, selon les données de l'Agence internationale de l'énergie (AIE)(1). Au total, ce détroit est emprunté par près de 25 % du transport maritime mondial de pétrole (brut et produits raffinés), selon l'AIE.
Le tableau ci-dessous détaille la provenance du pétrole transitant par le détroit d'Ormuz en 2025, selon les données de l'AIE.
| Pays d'origine | Part des volumes (2025) |
|---|---|
| Arabie saoudite | 31,4 % |
| Irak | 18,3 % |
| Émirats arabes unis | 16,3 % |
| Iran | 12,1 % |
| Koweït | 11,9 % |
Origines du pétrole transitant par le détroit d'Ormuz en 2025 (source : AIE).
L'essentiel du pétrole transitant par ce détroit est destiné aux pays asiatiques, la Chine, l'Inde et le Japon étant les principaux importateurs. La Chine et l'Inde ont en particulier compté pour 44 % des livraisons de pétrole brut de la région passant par ce détroit (contre seulement 4 % vers l'Europe), selon l'AIE.
Transit du gaz naturel liquéfié
La quasi-totalité des livraisons de gaz naturel liquéfié (GNL) du Qatar (second exportateur mondial avec plus de 112 milliards de m3 exportés en 2025) et des Émirats arabes unis (7 milliards de m3 exportés l'an dernier) transitent par le détroit d'Ormuz. Au total, presque 20 % du GNL transporté dans le monde circule via ce détroit.
Comme pour le pétrole, les livraisons de GNL qatari et émirati sont très majoritairement destinées aux marchés asiatiques (pour presque 90 % l'an dernier). Près des deux tiers des importations de GNL du Bangladesh, de l'Inde et du Pakistan dépendent notamment des livraisons de GNL transitant par le détroit d'Ormuz, rendant ces pays particulièrement vulnérables aux perturbations actuelles.
En revanche, seulement près de 7 % des importations européennes de GNL ont transité par le détroit d'Ormuz en 2025. Dans un marché mondialisé, des arbitrages plus tendus seront effectués entre l'Asie et l'Europe même s'il est aujourd'hui « beaucoup trop tôt pour voir une réorientation de ces flux » de GNL, prévient Jérôme Sabathier, chef du département Économie et évaluation environnementale chez IFP Énergies nouvelles.
Quelles alternatives au détroit d'Ormuz ?
Contournement pour le pétrole brut
Les options alternatives au détroit d'Ormuz pour acheminer le pétrole sont « limitées », souligne l'AIE. L'Arabie saoudite et les Émirats arabes unis ont des oléoducs opérationnels, d'une capacité de transport cumulée de 3,5 à 5,5 Mb/j. En revanche, il n'existe « aucune alternative pour le Koweït, Bahreïn et l'Irak », souligne Jérôme Sabathier.
Le pipeline « Abqaiq-Yanbu » traverse en particulier l'Arabie saoudite jusqu'à la mer Rouge. Le système dispose d'une capacité supposée de 5 Mb/j (augmentée à 7 Mb/j selon Aramco, sans que des tests aient été menés à ce niveau jusqu'ici). Début 2026, seuls près de 2 Mb/j de pétrole transitait par ce pipeline.
Contournement pour le GNL
Pour le GNL qatari destiné au reste du monde, il n'existe pas d'autre alternative que d'avoir recours à d'autres unités de liquéfaction, en y transportant le gaz à l'état gazeux via le gazoduc Dolphin qui va du Qatar aux Émirats arabes unis et à Oman (presque 20,5 milliards de m3 transportés en 2025). L'AIE rappelle toutefois que les unités de liquéfaction d'Oman permettant d'exporter du GNL ont déjà un taux d'utilisation proche de 100 %.
Impact de la guerre au Moyen-Orient
Après une situation confuse au début du conflit, le blocage est devenu avéré début mars 2026, constate Jérôme Sabathier. S'est alors posé un problème d'assurance, les armateurs ne voulant plus risquer d'y faire transiter leurs navires (un plan américain est attendu afin d'assurer les navires).
« Toute interruption prolongée du détroit d'Ormuz pourrait rendre inutilisable la quasi-totalité des capacités de production excédentaires mondiales, détenues en grande partie par l'Arabie saoudite », pointait début mars l'AIE. Et les alternatives en matière de production ne sont pas nombreuses : elles se limitent à court terme aux États-Unis, dont « la production d'hydrocarbures de schiste peut augmenter en cas de gros problèmes, avec une augmentation des investissements » face à la hausse des cours, rappelle Jérôme Sabathier. Ce dernier cite également le Brésil et le Guyana comme facteurs de hausse de l'offre (hors OPEP), mais « pas immédiatement ». La contribution de la Russie est par ailleurs exclue « dans les conditions actuelles » et le potentiel du Venezuela reste « très faible » (avec un pétrole lourd qui ne peut pas être traité partout).
« Dans une économie de monde, nous sommes confrontés à énormément de volatilité et d'incertitudes » sur la durée du conflit. En avril 2026, l'Iran se servait toujours du détroit d'Ormuz comme sa principale arme dans le cadre des négociations avec les États-Unis.